Mittwoch, 8. Oktober 2014

Schwellenländer – warum sich jetzt der Einstieg lohnen kann

Geopolitische Krisen waren in den letzten Wochen eine Belastung für die Börsen. Doch bekanntlich haben politische Börsen kurze Beine und mutige Anleger nutzen die jüngsten Kursrückgänge als Kaufchance. Vor allem die günstige Bewertung der Schwellenländer bietet Potenzial. In 2013 war die Anlage für Schwellenländer-Anleger frustrierend, was sich auch 2014 zum Jahresanfang fortsetzte.

Ankündigung der Fed über quantitative Lockerungen verunsicherte
Während 2013 die großen internationalen Indizes teilweise zweistellige Kursanstiege verzeichneten, lagen viele Emerging Markets am Jahresende im negativen Bereich. Die Ankündigung der US-Notenbank, die quantitativen Lockerungen zu drosseln, sowie eine mögliche Wachstumsverlangsamung in China sorgten bei zahlreichen Investoren für eine zunehmende Risikoscheu gegenüber den Emerging Markets. Es wurde als Folge daraus in großem Umfang Kapital abgezogen und in den USA bzw. Europa investiert. Auch im Jahr 2014 ging es ähnlich für die Schwellenländermärkte so weiter. Erst als vermutlich ein Großteil der Anleger nach dem ersten Quartal aus dem Markt ausstiegen war, entwickelten sich die jeweiligen Aktienindizes wieder positiv und der MSCI Emerging Markets liegt seit Jahresbeginn deutlich im Plus.

Vergleich der MSCI-Indizes
Beim Vergleich der Entwicklung der unterschiedlichen MSCI-Indizes kann man sich die Frage stellen, ob die großen Performance-Unterschiede der letzten Monate zwischen den Industrienationen und den Emerging Markets gerechtfertigt sind und ob sich zum Beispiel die jeweiligen Unternehmensgewinne ähnlich dynamisch entwickelt haben. Eine Antwort auf diese Frage gibt ein Blick auf die Entwicklungen der jeweiligen Kurs-Gewinn-Verhältnisse (siehe Grafik unten). Es ist hier deutlich ein Bewertungsabschlag gegenüber den entwickelten Märkten zu erkennen. Dies ist nicht ungewöhnlich, denn Schwellenländer-Aktien weisen in der Regel häufig eine niedrigere Bewertung aus. Doch die aktuelle Differenz ist historisch gesehen sehr groß und sollte sich in Zukunft wieder verringern. Dies Spricht für ein Engagement innerhalb der Schwellenländer.

Kurs-Gewinn-Verhältnis

Rahmendaten stimmen zuversichtlich
Nicht nur die rein aktienspezifischen Zahlen stimmen für die Emerging Markets zuversichtlich, sondern auch die länderspezifischen fundamentalen Rahmendaten. So ist die Arbeitslosigkeit in Asien mit Ausnahme von Pakistan generell deutlich geringer als in der westlichen Welt. Ebenfalls anziehen werden in den nächsten Jahren die Ausgaben für Infrastrukturmaßnahmen, wie Straßen- und Schienennetze sowie Flughäfen. Im Vergleich zu den westlichen Standards gibt es hier noch reichlich Aufhol­potenzial. Ein weiterer Punkt, der für ein Investment in den Emerging Markets spricht, sind die steigenden bzw. bereits sehr hohen Devisenreserven, die zu einer entsprechenden Stabilität der Staatshaushalte und der Währungen führen. Des Weiteren hat die geringe Staatsverschuldung im Vergleich zu vielen westlichen Ländern eine bessere Kreditversorgung der Wirtschaft zur Folge.

Niedrigzinsumfeld nimmt festverzinslichen Anlagen die Attraktivität
Trotz der geopolitischen Unsicherheiten, ist die aktuelle Lage insgesamt positiv für Aktien. Das derzeitige Niedrigzinsumfeld, das auch noch geraume Zeit anhalten wird, lässt Anlagen in festverzinsliche Papiere wenig attraktiv erscheinen, wodurch Aktienanlagen nahezu alternativlos bleiben. So haben die Zentralbanken in den USA, in Japan, China und der EU während der letzten Jahre massiv ihre jeweilige Bilanzsumme ausgebaut, aber zeitgleich liegt die Umlaufgeschwindigkeit des Geldes auf oder nahe an ihrem 10-Jahres-Tief, und auch die Inflation ist unverändert ausgesprochen niedrig.
Für Anleger, die von dem Potenzial der Emerging Markets überzeugt sind, sollten die derzeitige unsichere Lage an den Finanzmärkten für antizyklische Käufe nutzen.


Werbung

Mittwoch, 1. Oktober 2014

Geld - Die nächsten 5000 Jahre

Die Menschen benutzen Geld Tag für Tag seit Jahrhunderten und doch kennen die wenigsten die wirklich wichtigen Zusammenhänge. Steve Forbes, Gewinner des renommierten Leonard E. Read Book Award 2014 und einer der prominentesten Wirtscha ftsjournalisten der Welt, greift in seinem neuen Buch das wohl wichtigste Thema unserer Tage auf. Es geht um das Geld. Als Herausgeber der berühmten Forbes-Liste der reichsten Menschen auf der Welt, gibt es wohl kaum einen besseren, der über dieses Thema schreiben kann.

Kurzinfo zum Buch
Steve Forbes analysiert in seinem Buch „Geld - Die nächsten 5000 Jahre“ aus dem FinanzBuch Verlag die Vergangenheit und wirft dann einen Blick in die Zukunft. Führt die globale Schuldenkrise in Verbindung mit dem schier endlosen Gelddrucken der Regierungen womöglich zu einer neuen Großen Depression? Wie kann sich der Bürger vor den Folgen der anhaltenden Währungskriege zwischen Dollar, Renminbi, Euro und Co. schützen? Welcher Weg führt zurück in die Normalität, statt nur in die nächste Krise? Steve Forbes zeigt nicht nur, welche Anlageklassen noch sicher sind, sondern auch, wie Sie Ihr Vermögen schützen können. Zusammen mit Elizabeth Ames schildert er in seinem brillanten Werk, wie unsere Wirtschaft wieder in Schwung geraten kann und sich Finanzcrashs in Zukunft vermeiden lassen.

Geld – die nächsten 5000 Jahre – geschrieben von einem der einflussreichsten Journalisten der Welt.

Mehr über das Buch


 f-secure.com
Werbung

Mittwoch, 24. September 2014

Anlagetipps August 2014 - Einflüsse der Arbeitsmarktentwicklung auf die Geldpolitik prägnant

Risikoanlagen sind auch weiter im Fokus, da eine Orientierung an statistisch sicheren Investments derzeit nicht geboten ist. Bei Anleihen ist die Rendite aktuell nicht rentabel, sodass Aktien weiter im Vordergrund stehen und bei einer gesunden Mischung die beste Performance präsentieren. In den kommenden Jahren wird der Arbeitsmarkt die US-Geldpolitik weiter beeinflussen und könnte, sofern das Stellenwachstum weiter mit einer so starken Performance wie derzeit überzeugt, für ein rasches Zinswachstum sorgen. Auch auf Europa nimmt diese Entwicklung Einfluss, wobei hier nicht die Zinsentwicklung, sondern die unterschiedliche Geldpolitik der USA und Europa für eine Stabilität des Dollar sorgen.

Aktien aus Europa und den USA
Primär liegt der Fokus im Aktienbereich weiter auf den USA und Europa. Bei Basisinvestments sind dividendenstarke Aktien (DWS Top Dividende), sowie Europa-Aktien (Comgest Growth Europe Acc oder Fidelity European Growth Fonds) führend. Legen Sie die Präferenz auf einzelne Titel, sollten Sie branchenübergreifend agieren und vor allem in den Bereichen Konsum und Gesundheit (Invesco Global Health Care), Technologie und Industrie wählen. Nach längerer Zeit sind auch Energieaktien (BGF World Energy Hedged) aus ihrem Tiefschlaf erwacht und zeigen sich nach anfänglich eher mäßiger Kursentwicklung derzeit mit möglichem Aufholpotenzial. Die sichere und somit perfekte Aktie gibt es nicht. Wohl aber gibt es eine branchenorientierte Entwicklung, die Sie in Ihre Investitionen einfließen lassen sollten.

Wird zu früh von einer Erholung der Märkte gesprochen?
Die Konjunkturschwächung und strukturelle Probleme in Schwellenländern bringen dennoch einen faden Beigeschmack. Es könnte zu früh sein, die derzeit aufstrebenden Aktienmärkte zu stark zu gewichten und auf eine langfristig steigende Performance zu fokussieren. Doch ist der Anstieg derzeit durchaus ein Anhaltspunkt, in den Investitionen umzudenken und jetzt zu einem günstigen Zeitpunkt einzusteigen, um von einer möglichen positiven Performance zu profitieren. Derzeit gerät der asiatische Aktienmarkt (Fidelity Funds - South East Asia Fund A) immer mehr in den Fokus und ist eine optimale Beimengung zum europäisch-amerikanisch gewählten Investitionspaket.

Unternehmensanleihen sind weiter gefragt
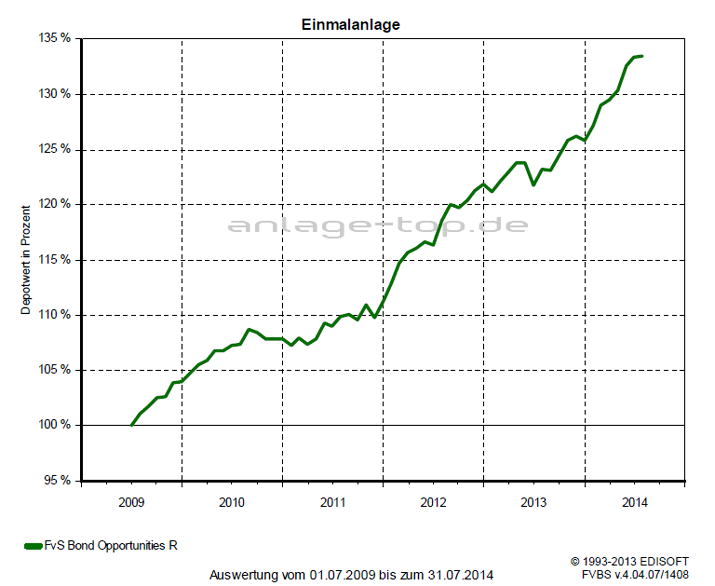
Für Unternehmensanleihen sind die Renditeaufschläge noch nicht in dem üblichen zyklischen Tiefs angekommen, so dass man weiterhin höherrentierende Unternehmensanleihen (BBB-Bonitäten) - trotz des Renditeanstiegs im Mai - und Anleihen von aufstrebenden Ländern und Unternehmen in Hartwährungen favorisieren kann. Wir geben in diesem Umfeld weiterhin Unternehmensanleihen aus dem gesamten Euroraum (FvS Bond Opportunities R oder DWS Invest Euro Corporate Bonds LC) den Vorrang. Auch höherrentierende Unternehmensanleihen mit schlechterer Bonität können eine aussichtsreiche Depotbeimischung bleiben. Anleihen von aufstrebenden Ländern und Unternehmen in Hartwährungen (Invesco Emerging Markets Bond II) sowie Wandelanleihen (DWS Convertibles) sind ebenfalls als interessante Depotbeimischung zu betrachten.


FvS Bond Opportunities R Chart
Werbung

Montag, 22. September 2014

Anlagekommentar August 2014 - Primäre Ziele der Fed-Politik

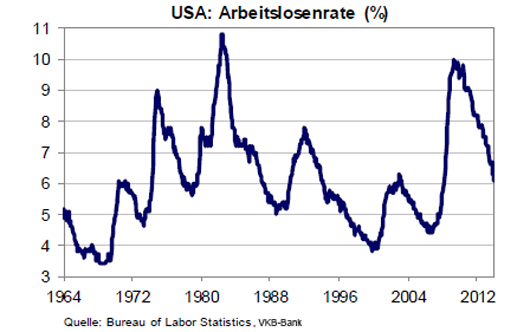
Die derzeitigen Arbeitsmarkt Entwicklungen werden nicht nur aktuell, sondern auch in den kommenden Jahren einen großen Einfluss auf die Geldpolitik der US-Notenbank Fed (Federal Reserve System) haben. Ebenso ist eine tiefe Inflation ein weiteres wichtiges Ziel. Mit gleicher Obacht steht die Vollbeschäftigung auf der Agenda. Die wirtschaftliche Entwicklung zeigt sich mit einer schwächelnden Performance, doch steht dem ein solides Stellenwachstum und eine Verringerung der Arbeitslosenquote im Juni auf 6,1 Prozent gegenüber.

Kommt der Startschuss für die Zinserhöhung?
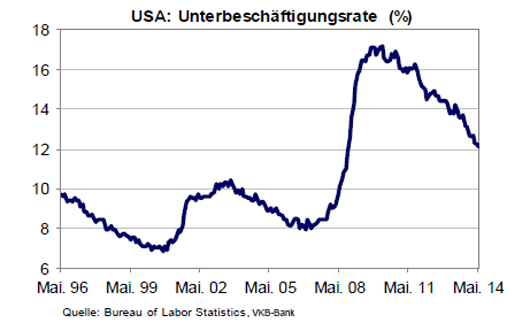
Für die Politik ist der prozentuale Satz bereits an der Grenze zur Vollbeschäftigung, die mit einer Rate von etwa 5 Prozent bis 5,5 Prozent erreicht wäre. Ist dies ein Startschuss für eine Zinserhöhung? Bisher wurde diesbezüglich von der Fed noch nichts geäußert, wohl aber von den Finanzmärkten erwartet. Die Zinserhöhung bleibt bisher aus, doch verschiedene Indikatoren vom Arbeitsmarkt können Aufschluss geben. Die Unterbeschäftigung ist mit rund 12 Prozent höher als erwartet. Hier zählen auch teilzeitbeschäftigte Arbeiter hinein, sofern eine Vollzeitstelle als Angebot gegenübergestellt werden kann.

Arbeitslosenrate USA

Der Arbeitsmarkt hat noch Reserven
Aufgrund der höheren Unterbeschäftigung vom langfristigen Mittel von 9 Prozent, macht der Arbeitsmarkt einen wenig angespannten Eindruck. Dies weist darauf hin, dass am Arbeitsmarkt noch Reserven schlummern. Die Löhne steigen nicht so stark, wenn man ihre Entwicklung im Vergleich zu vorangegangenen Zyklen betrachtet. Die Tendenzen zeigen durchaus in die richtige Richtung, von den angestrebten Niveaus von vor der Finanzkrise sei man aber noch weit entfernt. Die Analysten gehen zunächst von einer weiteren Drosselungen im Aufkaufprogramm um 10 Mrd. USD pro Fed-Sitzung aus, sodass mit diesen Tapering-Schritten das QE3 zum Ende des Jahres beendet sein werde. Eine erste Leitzinsanpassung kann man unter den heutigen Bedingungen auf die Zeit ab Sommer 2015 datieren.

Unterbeschäftigungsrate USA


Werbung

Mittwoch, 17. September 2014

Regelmäßige Erträge und Wertsteigerungen unter einem Dach

Die letzte Leitzinssenkung von 0,25 Prozent auf 0,15 Prozent durch die Europäische Zentralbank (EZB) machte deutlich, dass sie an ihrer Niedrigzinspolitik noch länger festhalten wird. Bei den Sparern und Anlegern sind die Auswirkungen mittlerweile angekommen. So haben zahlreiche Banken nachgezogen und senkten ebenfalls die Zinsen auf Tages- und Festgeldkonten. Manche Banken gehen inzwischen so weit, dass Sparer bei Tagesgeldkonten überhaupt keine Zinsen mehr erhalten. Bei Festgeldkonten ist die Lange nur geringfügig besser.

Entwicklung bei Anleihen weiter von sinkenden Zinsen gepägt
Ebenfalls dramatisch ist die Entwicklung bei Anleihen. Es wurde für das laufende Jahr ein Ende der 30-jährigen Rally bei Staatsanleihen erwartet, was steigende Renditen und somit fallende Kurse bedeuten würde. Bisher ist jedoch genau das Gegenteil eingetreten. Bei einer 10-jährige Bundesanleihen die Anfang des Jahres noch mit ca. 1,5 Prozent rentierte, kann man heute nur noch knapp 1,2 Prozent erzielen. In anderen Ländern lässt sich eine ähnliche Entwicklung beobachten. So sind beispielsweise in den USA die Renditen der 10-jährigen US-­Treasuries seit Januar um rund 0,5 % gefallen. Selbst in den sogenannten Krisenländern der Eurozone, Griechenland, Italien, Spanien und Portugal, sind in den letzten Monaten die Zinsen deutlich zurückgegangen. Die Zeiten des risikolosen Zinses scheinen vorbei. Heute erhalten Anleger meist nur ein zinsloses Risiko.

Für regelmäßige Erträge treten immer mehr Dividendenpapiere in den Vordergrund
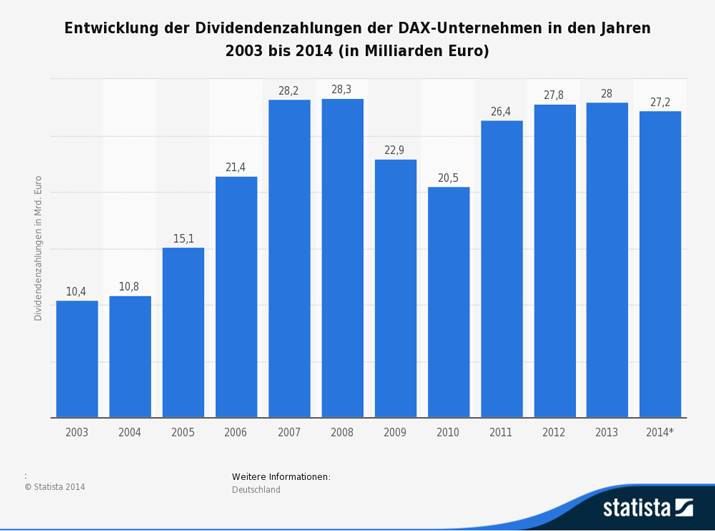
Für Anleger, die vor allem Wert auf regelmäßige Erträge legen, ist die aktuelle Situation an den Finanzmärkten wenig zufriedenstellend. Die Aktie als Geldanlage scheint immer alternativloser zu werden, vor allem Dividendenpapiere sind hier zu nennen. Es lassen sich mit den regelmäßigen Auszahlungen der Unternehmen heutzutage meist höhere Erträge erzielen, als mit festverzinslichen Papieren. Der zeitliche Aufwand für Privatanleger ist hierbei allerdings deutlich höher. Anleger müssen neben der Analyse und Auswahl der einzelnen Unternehmen, auch die wirtschaftliche und politische Gesamtlage genau beobachten und einschätzen können. Überraschende Kursschwankungen können die Erträge aus den Dividendenausschüttungen schnell wieder aufbrauchen.

Dividendenzahlungen der DAX-Unternehmen in den Jahren 2003 bis 2014

Für Privatanleger ist der Weg über Fonds die bessere Wahl
Privatanleger sollten die Auswahl der Wertpapiere und das Management des Portfolios besser Profis überlassen. Es wird zwischen zwei verschiedenen Fondssorten unterschieden: den thesaurierenden Fonds und den ausschüttenden Fonds. Thesaurierende Fonds behalten ihre Erträge im Fonds und reinvestieren sie wieder in Wertpapiere. Im Gegensatz dazu schütten ausschüttende Fonds ihre Erträge aus Zinsen und Dividenden in regelmäßigen Abständen an die Anleger aus. Der Anleger kann so über die erzielten Erträge frei verfügen, in denselben Fonds wieder anlegen oder eventuell in andere Projekte investieren. Die Auszahlungen der Ausschüttungen können monatlich, quartalsweise, halbjährlich oder jährlich statt finden. Der Anteilpreis vermindert sich dabei am Tag der Ausschüttung um den Ausschüttungsbetrag, ähnlich wie der Kursabschlag einer Aktie am Dividendentermin.


Werbung

Dienstag, 9. September 2014

Draghi bekräftigt Niedrigzinsen

Der EZB-Präsident Mario Draghi hat auf der EZB-Sitzung im Juli 2014 bekräftigt, dass er die Zinsen niedrig lassen will, damit die Wirtschaft des Euroraums angekurbelt wird. "Die EZB-Leitzinsen werden für einen längeren Zeitraum auf dem gegenwärtigen Niveau bleiben", so Mario Draghi als Präsident der Europäischen Zentralbank auf der Pressekonferenz in Frankfurt. Die Währungshüter belassen die Fremdkapitalkosten unverändert auf dem bisherigen Niveau.

Keine Änderung an den Zinssätzen
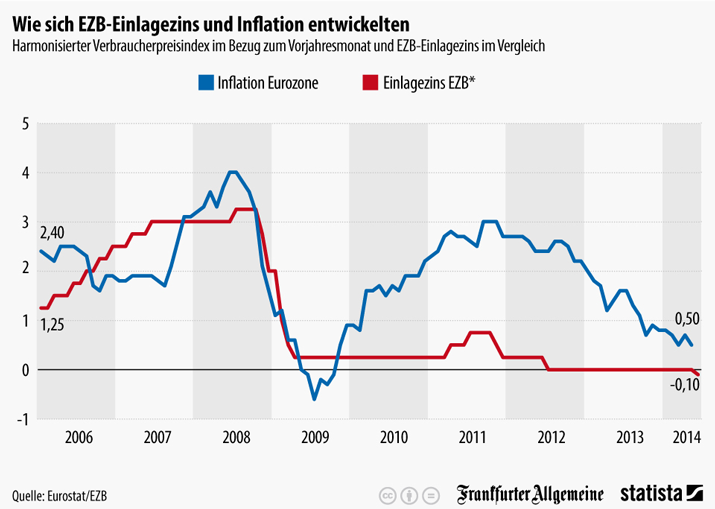
Der Hauptrefinanzierungssatz wurde von der EZB auf einem Rekordtief von 0,15 Prozent belassen, der Einlagensatz blieb unverändert bei minus 0,1 Prozent.
Die Sitzung am 03.07.2014 war die erste, nachdem die EZB im Monat zuvor eine Reihe von Maßnahmen bekannt gegeben hat, um die Deflationsgefahr im Euroraum abzuwenden. Die Paketlösung umfasst unter anderem langfristige Kredite an Banken unter der Bedingung, dass sie das Geld an private Haushalte und Unternehmen ausleihen, sowie vorbereitende Arbeiten für ein Aktiva-Kaufprogramm der EZB.

Entwicklung Einlagezinssatz und Inflation

Mehr Details zum Kreditprogramm
Die historische Ankündigung vom vergangenen Monat ließ jedoch noch viele Fragen unbeantwortet. Auf der Sitzung am 03.07.2014 gab Draghi einige Details zum gezielten Kreditprogramm bekannt. Nach seinen Schätzungen, werden die Banken in den ersten zwei Tendern und einer Reihe von vierteljährlichen Auktionen bis zu einer Billion Euro in Anspruch nehmen können. "Ich bin zuversichtlich, dass die Banken rasch verstehen, dass es zwar kompliziert, aber auch recht attraktiv ist" so Mario Draghi.

Zinssitzungen ab 2015 nicht mehr im Monatsrhythmus
Mario Draghi kündigte für die Zukunft weiterhin an, dass die EZB ab dem Jahr 2015 nicht mehr einen monatlichen Zyklus bei den Zinsentscheidungen verfolgen wird. Die Entscheidungen der EZB sollen dann alle sechs Wochen bekannt geben werden. Weiterhin wird dem Beispiel der Federal Reserve und der Bank of England gefolgt, so dass die Notenbank mit der Veröffentlichung von Sitzungsprotokollen beginnen werde.

 
Werbung

Montag, 1. September 2014

Investmentfonds-Sparpläne sind die Klassiker

Das Prinzip ist immer gleich. Der Sparer zahlt über einen längeren Zeitraum, beispielsweise bis zu seinem 65. Lebensjahr, regelmäßig einen bestimmten Betrag ein. Die Sparrate richtet sich dabei nach den individuellen Möglichkeiten und der Summe, die am Ende zur Verfügung stehen soll. Von den Sparraten werden Fondsanteile gekauft und in einem Depot verwahrt.

Zinseszins- und Durchschnittskosteneffekt
Das Kapital vermehrt sich nicht nur durch die Sparraten, sondern auch durch Erträge und wieder angelegte Ausschüttungen, also den Zinseszinseffekt. Bei Investmentfonds-Sparplänen profitiert der Sparer auch vom Cost-Average-Effekt, dem Durchschnittskosteneffekt. Bei identischer Sparrate werden zu Zeiten hoher Kurse weniger Fondsanteile erworben. Dafür können in Phasen niedriger Kurse vom gleichen Geld mehr Fondsanteile gekauft werden. Langfristig ergibt das einen günstigen durchschnittlichen Kaufpreis.

Entwicklungen der verschiedenen FondsartenFolgende Aufstellung zeigt beispielhaft, wie sich Investmentfonds-Sparpläne durchschnittlich in verschiedenen Fondsarten bei langfristiger Geldanlage in der Vergangenheit ausgezahlt haben (Ergebnis in Prozent pro Jahr). Die Berechnung legt den Ausgabepreis zugrunde und berücksichtigt somit den Ausgabeaufschlag.

 Fondsgruppe 20 Jahre 30 Jahre
 Aktienfonds national 4,9% p.a. 6,6% p.a.
 Aktienfonds international 3,0% p.a. 5,0% p.a.
 Rentenfonds international mittlere Laufzeit 4,4% p.a. 5,3% p.a.
 Mischfonds Euro 4,0% p.a. 5,2% p.a.
Quelle: BVI. Angaben sind Durchschnittswerte der jeweiligen Fondsgruppe in Prozent Stichtag: 31.12.2012

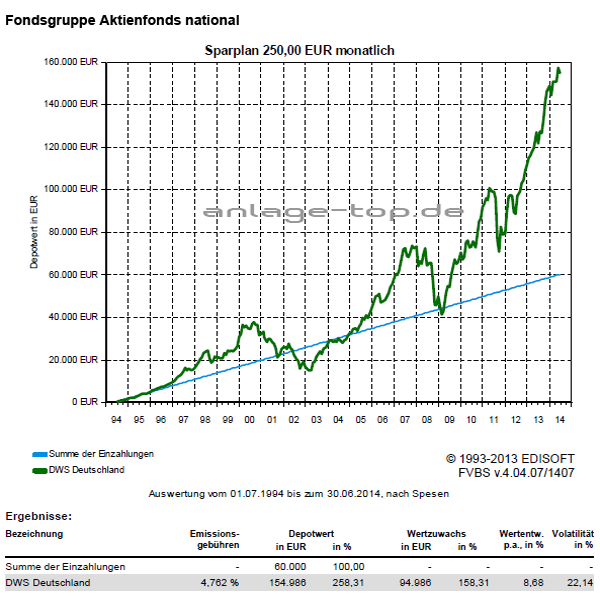
Entwicklungen von zwei realen Investmentfonds
rendite_dws_deutschland_1994_bis_2014rendite_dws_vermögensbildungsfonds_I_1984_bis_2014


Handeln Sie jetzt!
Schützen Sie Ihre Sparanlagen vor Niedrigzinsen, Inflation und Geldwertrisiken. Setzen Sie auf Sachwertinvestments wie Investmentfonds. Diese sind Sondervermögen, Aktien- und Aktienmischfondsfonds schützen vor Inflationsrisiken und liefern langfristig Wertzuwächse, die kaum eine andere Anlageklasse erwarten lässt.