Dienstag, 21. Juni 2016

Dividendenwerte bringen mehr Ertrag als Festgeld oder Bundesanleihen

Es gibt kaum noch Zinsen auf Sparbücher, Festgelder und Anleihen. Auch Bundesanleihen mit einer zehnjährigen Laufzeit erwirtschaften nur noch rund 0,1 Prozent Zinsen im Jahr ab. Dagegen haben die Aktien im DAX eine Dividendenrendite von aktuell rund 3 Prozent erwirtschaftet. Wer auf der Suche nach attraktiven Renditen ist, sollte deshalb Aktien und Aktienfonds mit starken Dividendenerträgen genauer betrachten.

Eine breite Streuung ist zu empfehlen
Wenn man sich als Sparer für Aktien oder Aktienfonds entscheidet, muss man sich darüber im Klaren sein, dass man sich an Unternehmen beteiligt. Entwickeln sich die Geschäfte der Unternehmen schlecht, müssen oftmals die Dividenden teilweise oder mitunter sogar ganz gestrichen werden. Anfang 2016 mussten die Aktionäre großer Energieversorger diese Erfahrung machen. Entscheidend ist also, dass die Unternehmen auch künftig dauerhaft Dividenden zahlen werden. Zudem schwanken auch die Kurse. Wer nur auf eine einzelne Aktie setzt, muss sich also bewusst sein, dass seine Ersparnisse allein von den Dividenden und der Wertentwicklung dieses Unternehmens abhängen. "Dividendenjäger" sollten deshalb breit streuen und verschiedene Aktien mit hohen Dividenden aus mehreren Branchen berücksichtigen. Wem das zu kompliziert ist, kann in Aktienfonds mit dividendenstarken Werten investieren. Dann erhält man als Anleger ein breites Sortiment verschiedener Aktien. Gehen die Ausschüttungen einzelner Unternehmen zurück, können die Dividenden anderer Unternehmen den Rückgang ausgleichen.

Dividendenzahlungen der DAX-Unternehmen in den Jahren 2003 bis 2014

Auch wenn die Aktienkurse schwanken, die Dividende bringt einen stabilen Ertrag
In den letzten 40 Jahren stammte der Gesamtertrag europäischer Aktien gemessen am MSCI Europa zu über 40 Prozent aus Dividenden. Fast 60 Prozent der Wertentwicklung von Aktien steuerten Kursgewinne bei. Die Besitzer von Aktien profitierten nicht nur von Dividenden, sondern wurden langfristig mit zusätzlichen Kursgewinnen belohnt. Dividendenstarke Unternehmen sind besonders attraktiv, denn sie haben zumeist mehr Eigenkapital und stabilere Einnahmen. Deshalb schwanken ihre Kurse auch weniger stark als die Kurse anderer Werte.

Dividendenwerte eignen sich auch für Neu-Investoren
Dividendenstarke Aktien und Aktienfonds eignen sich auch für Sparer, die sich erstmals an den Aktienmarkt heranwagen. Welcher Anteil der Ersparnisse in Aktien oder Aktienfonds angelegt werden kann, sollte ein Sparer anhand seiner Sparziele und seiner Risikobereitschaft gemeinsam mit einem kompetenten Anlageberater bestimmen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Dividendenfonds – Ein attraktives Investment im Niedrigzinsumfeld
Raus aus der Zinsfalle
Wert von Dividenden werden von Anlegern verkannt und verschenken dadurch Rendite

Mittwoch, 8. Juni 2016

EZB Zinsentscheidung mit positiven Impulsen für den Mittelstand

Auch wenn Mario Draghi mit seiner Zinsentscheidung für ein geteiltes Echo gesorgt hat - nicht alle Marktteilnehmer waren davon überrascht. Die deutschen Mittelstandsunternehmen erwarten positive Impulse. Durch den niedrigen Außenwert des Euro können insbesondere exportorientierte Unternehmen profitieren. Schon seit Jahren entwickelt sich die Auftragslage bei mittelständischen Unternehmen in Deutschland äußerst positiv. Sowohl die inländische Nachfrage als auch die Exporte steigen kontinuierlich.

Der deutsche Mittelstand sieht die Zukunft positivAuch wenn die Sorgen im Euro-Raum beispielsweise wegen der Brexit-Diskussion in jüngster Zeit zunehmen, bewerten Mittelständler ihre aktuelle Lage im Februar äußerst positiv. Für die Zukunft stellt sich die Situation ebenfalls positiv dar, denn die genaue Betrachtung der aktuellen Rahmenbedingungen zeigt, dass diese vielversprechend sind: Erstens wirken die extrem niedrigen Zinsen im Euro-Raum sowie die Ausweitung der Anleihekäufe durch die EZB, zusammen mit den immer noch niedrigen Rohstoffpreisen, wie ein Konjunkturprogramm für die deutsche Industrie. Zweitens ist die strukturelle Situation hervorragend: Die mit Abstand meisten Abnehmer deutscher Waren sitzen in Europa und sollten auch in 2016 für eine robuste Nachfrage sorgen. Aber auch Unternehmen mit hohen Exportquoten in das nicht europäische Ausland können erwartungsvoll nach vorne schauen.

Mittelstandsunternehmen Beschäftigungszahlen

Wechselkurs des Euro ist entscheidendDie Abwertung des Euro sorgt nicht nur für einen Wettbewerbsvorteil und somit grundsätzlich vollere Auftragsbücher. Im Falle eines Nachfragerückgangs in China oder den USA würde sie für eine Kompensation sorgen und möglichen negativen Effekten entgegenwirken. Hinzu kommt, dass die besondere Stärke des Mittelstands schon immer die große Anzahl der sogenannten „Hidden Champions" war. Diese Unternehmen besetzen häufig spezifische Nischen in ihrem Marktsegment und können sich auch gegen wesentlich größere Konkurrenten auf dem Weltmarkt behaupten. Auch wenn man von diesen Ausnahmekönnern nicht jeden Tag in der Zeitung liest, sind sie für die Stabilität der deutschen Konjunktur von enormer Bedeutung. Und etwas Stabilität könnten wir zurzeit alle gebrauchen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
EZB ergreift historische Maßnahmen wegen Deflationsrisiko
Warum kann die EZB nicht Pleite gehen
Der lange Weg des Euro zur Weltwährung

Freitag, 3. Juni 2016

Anlagekommentar April 2016 - Erholung oder übereilte Höherbewertung am Aktienmarkt?

Während in den ersten beiden Monaten starke Rückschläge zu beobachten waren, ließ sich im März eine Erholung am Aktienmarkt spüren. Bessere Konjunkturdaten stärkten das Vertrauen von Anlegern und einige Stimmungsindikatoren ließen die Ansicht noch optimaler erscheinen. Eine deutliche Abschwächung des europäischen Wachstums wurde im ersten Quartal 2016 widerlegt und mit harten Daten untermauert. Anders sieht es auf dem US-amerikanischen Markt aus, sodass das Gesamtbild der Weltwirtschaft weiterhin wenig schwungvoll erscheint und Enttäuschungen mit sich bringt.

Kursanstieg bei Aktien höher bewertet
Experten meinen, dass die Erholung der Aktienmärkte weniger durch geldpolitische Tendenzen, sondern durch die Fundamentaldaten beeinflusst wurde. In den USA fallen die Unternehmensgewinne seit mittlerweile einem Jahr und auch die rückläufigen Margen sind nicht allein dem gestärkten US Dollar zuzuschreiben. Vielmehr zeigt sich das volkswirtschaftliche Umfeld in den USA nach wie vor schwach und die Kursanstiege der Aktien werden höher bewertet, als es eigentlich der realistische Fall ist. Temporäre Rückschläge sind daher nicht ausgeschlossen und kämen nicht überraschend. Verwunderlich ist allerdings, dass der Preisanstieg beim Rohöl heute mit einer positiven Interpretation untermauert wird und früher als negative Tendenz gewertet wurde.

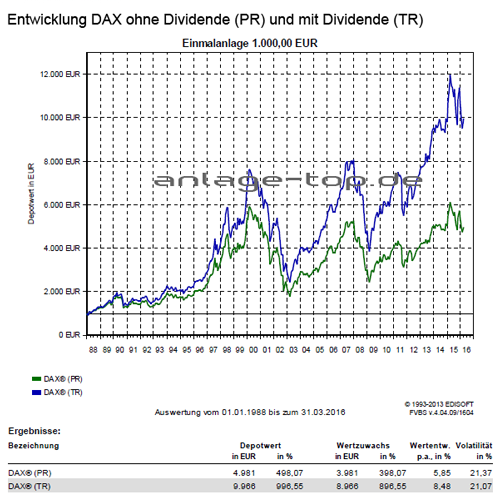
DAX Entwicklung

Expansive Geldpolitik und ihr Einfluss auf Anleihen
Der Monat März zeigte die starken Einflüsse der Notenbankenentscheidung, welche die Rentenmärkte beeinflusste. Die EZB hat den Einlagesatz für Geldlagerungen bei der Notenbank auf 0,4 Prozent erhöht und die eigenen monatlichen Anleihekäufe von 60 Milliarden auf 80 Milliarden Euro angehoben. Weiter befindet sich das Kaufprogramm von Unternehmensanleihen in einer konstanten Ausweitung und die internationale Debatte zur expansiven Geldpolitik zeigt sich kontrovers. Von Helikoptergeld ist die Rede, welches eine spürbare Zinswende ausschließt und in ferner Zukunft keine positive Veränderung auf dem Anleihemarkt bringen wird. Das aktuelle Niedrigzinsumfeld und die deflationäre Entwicklung werden nach Ansicht der Experten mittel- oder sogar langfristig unverändert bleiben.

Aussichten bleiben PositivInwieweit sich eine für den Sparer, Anleger und Investor positive Zinswende in absehbarer Zeit einstellt, bleibt weiter abzuwarten. Derzeit ist keine spürbare Positivtendenz in Sicht. Zwar erholte sich die durch die Schuldenkrise verursachten Schwäche der EU- Wirtschaft, welche für 17% der Leistung der Weltwirtschaft aufkommt. Auch wenn die Konjunktur in der zweiten Jahreshälfte 2015 und auch Indikatoren für das Geschäftsklima (Ifo-Index, Einkaufsmanager Indices) unlängst etwas nachgelassen haben, ist eine Fortsetzung des Aufschwungs in Europa zu erwarten. In den USA war das Wachstum tiefer war als in der Vergangenheit, dennoch hat sich der Wirtschaftszyklus in den USA in vielen Aspekten bisher ähnlich wie früher verhalten. Dies gilt insbesondere für den Arbeitsmarkt. Die Arbeitslosenquote ist vom Höchststand von 10% im Jahr 2009 stetig auf 5% gesunken. Damit ist in etwa Vollbeschäftigung erreicht. Zudem weisen die Wirtschaftsdaten auf eine etwas bessere Konjunktur hin, was eine Fortsetzung des Aufschwungs in den USA erwarten lässt.

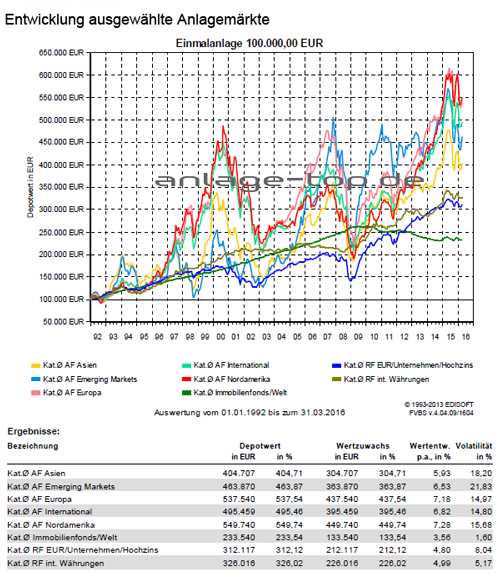
Anlagemärkte Entwicklung

wichtiger Hinweis:Dieser Bericht dient ausschließlich zu Informationszwecken und die Angaben wurden mit Sorgfalt zusammengestellt. Für die Richtigkeit kann jedoch keine Gewähr übernommen werden. Allein verbindliche Grundlage für den Erwerb von Investmentfondsanteilen sind die jeweiligen Verkaufsprospekte und die jährlichen Rechenschaftsberichte. Diese sind Grundlage für die steuerliche Behandlung der Fondserträge. Die auf Fondsebene anfallenden Kosten (z.B. die Verwaltungsvergütung) wurden berücksichtigt. Die auf Kundenebene anfallenden Kosten (Ausgabeaufschlag und Depotkosten) sind ggfs. nicht berücksichtigt. Bei Fremdwährungen kann die Rendite infolge von Währungsschwankungen steigen oder fallen.
Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers. Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.

Erläuterungen zu den Berechnungsgrundlagen:
Die Entwicklungen bzw. Endbeträge und Volatilitäten werden auf EUR-Basis berechnet.
Grundlage für die Berechnung der Volatilität: Monatliche Returns, logarithmiert, annualisiert. Eventuelle Ausschüttungen bei Investmentfonds werden wieder angelegt. Die Wertentwicklung basiert auf 100% des Kapitaleinsatzes, die Wertentwicklungen p.a. und Volatilitäten werden aus dem gesamten der Auswertung zugrundeliegenden Zeitraum (wie angegeben) bestimmt.

Externe Quellen:
  • Kategorie-Durchschnitte: monatliche Berechnung durch EDISOFT GmbH über das Fondsuniversum der FVBS-Datenbank
  • Zinsen (Festgeld, Sparbuch): monatliche Durchschnittswerte der Dt. Bundesbank aus Meldungen deutscher Kreditinstitute
  • Inflation: monatliche Zahlen des Statistischen Bundesamts
  • Goldpreis: offizieller Feinunzen-Preis/London
Anlagekommentar als eBook herunterladen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Panikverkäufe haben auch etwas Gutes
Wie sich die IBAN leichter merken lässt
Sicherheit ist etwas ganz anderes als eine Garantie

Dienstag, 31. Mai 2016

Fondsidee des Monats April 2016

Der Frankfurter Aktienfonds für Stiftungen macht sich die langfristig positive Entwicklung von Aktien zu Nutze. Die zwei Säulen zur Generierung von Überrendite bestehen aus einem „Stringenten Value Investing“ und der „Steuerung der Aktienquote durch Verhaltensökonomik“. Durch den speziellen Investmentansatz konnte das Fondsmanagement um Frank Fischer von der Shareholder Value Management AG über Sicherheitsmargen das Risiko absichern und historisch betrachtet erfolgreich Überrenditen erzielen.

Über den ausgereiften Value Investing Ansatz wird an den Vorteilen von Nebenwerten partizipiert und ein Kapitalverlust vermieden. Während der DAX auf Jahressicht 20 Prozent verloren hat, konnte der Frankfurter Aktienfonds für Stiftungen einen Wertzuwachs von 6 Prozent generieren. Diese ausgesprochen gute Performance ist auf das einzigartige Investmentkonzept zurückzuführen.

Die Wertentwicklung des Nordea Stable Return Fund der letzten neun Jahre zeigt die folgende Grafik:

Frankfurter Aktienfonds für Stiftungen

Der Frankfurter Aktienfonds für Stiftungen eignet sich für Sie als langfristiges Investment und berücksichtigt soziale, ethische und ökologische Aspekte bei der Anlageentscheidung. Der Fonds ermöglicht Ihnen die Partizipation an europaweiten Nebenwerteaktien mit Schwerpunkt auf dem deutschsprachigen Raum. Den überproportionalen Kurs-Chancen von Nebenwerten steht ein erhöhtes Marktpreisrisiko gegenüber.

wichtiger Hinweis:Dieser Bericht dient ausschließlich zu Informationszwecken und die Angaben wurden mit Sorgfalt zusammengestellt. Für die Richtigkeit kann jedoch keine Gewähr übernommen werden. Allein verbindliche Grundlage für den Erwerb von Investmentfondsanteilen sind die jeweiligen Verkaufsprospekte und die jährlichen Rechenschaftsberichte. Diese sind Grundlage für die steuerliche Behandlung der Fondserträge. Die auf Fondsebene anfallenden Kosten (z.B. die Verwaltungsvergütung) wurden berücksichtigt. Die auf Kundenebene anfallenden Kosten (Ausgabeaufschlag und Depotkosten) sind ggfs. nicht berücksichtigt. Bei Fremdwährungen kann die Rendite infolge von Währungsschwankungen steigen oder fallen.
Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers. Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.

Erläuterungen zu den Berechnungsgrundlagen:
Die Entwicklungen bzw . Endbeträge und Volatilitäten werden auf EUR-Basis berechnet.
Grundlage für die Berechnung der Volatilität: Monatliche Returns, logarithmiert, annualisiert. Eventuelle Ausschüttungen bei Investmentfonds werden wieder angelegt. Die Wertentwicklung basiert auf 100% des Kapitaleinsatzes, die Wertentwicklungen p.a. und Volatilitäten werden aus dem gesamten der Auswertung zugrundeliegenden Zeitraum (wie angegeben) bestimmt.

Externe Quellen:
  • Kategorie-Durchschnitte: monatliche Berechnung durch EDISOFT GmbH über das Fondsuniversum der FVBS-Datenbank
  • Zinsen (Festgeld, Sparbuch): monatliche Durchschnittswerte der Dt. Bundesbank aus Meldungen deutscher Kreditinstitute
  • Inflation: monatliche Zahlen des Statistischen Bundesamts
  • Goldpreis: offizieller Feinunzen-Preis/London

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Absolute-Return-Strategien und moderner Multi-Asset-Fonds leicht erklärt
Was ist die Kirchensteuer auf Kapitalerträge?
Ohne Nachjustieren geht nichts

Montag, 23. Mai 2016

Die Deutschen sind Weltmeister im Sparen...

...aber nicht im Anlegen!
Es ist kein Geheimnis, dass die deutschen Anleger als risikolose Aktienmuffel gelten. Die Deutsche Bundesbank belegt dies in der aktuellen repräsentativen Studie zur Vermögensentwicklung für die deutschen Privathaushalte. Trotz guten Entwicklungen an den Finanzmärkten während der letzten Jahre bleiben immer mehr Anleger dem Spar- und Girokonto in großem Maße treu. Doch wer sein Geld lieber auf Sparkonten lagert, verpasst die Möglichkeit ein Vermögen aufzubauen.

Mit Spar- oder Girokonto kein Vermögenszuwachs
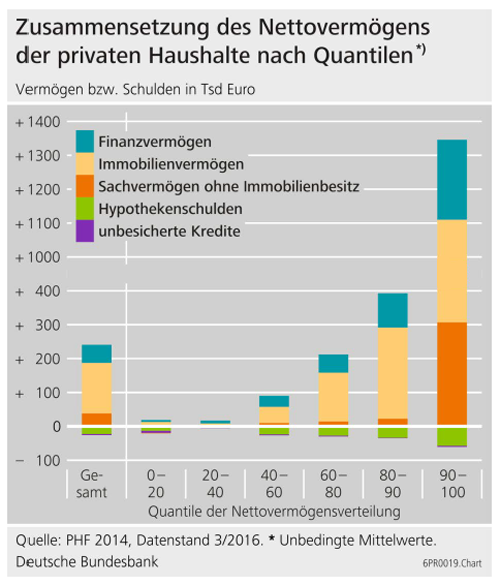
Nach einer repräsentativen Umfrage des Meinungsforschungsinstitut TNS Emnid  im Auftrag der Verbraucherzentrale Bundesverband, ist ein möglichst geringes Verlustrisiko für 83 Prozent der Befragten das entscheidende Auswahlkriterium bei der Kapitalanlage. Die Zurückhaltung bei der breiten Masse der Bevölkerung hat ihren Preis und scheint ein Grund für die steigende ungleiche Vermögensverteilung in der Gesellschaft zu sein. Die Deutsche Bundesbank kommt in einer Studie auf die Erkenntnis: Wer sein Geld lieber aufs Spar- oder Girokonto lagert, partizipiert nicht am Vermögenszuwachs in Deutschland.

zusammensetzung-nettovermoegen-private-haushalte-2016

Anlage in Wertpapieren bringt Vermögenszuwächse
Nahezu jeder Haushalt hält eine Form von Finanzvermögen. Zwischen 2010 und 2014 ist der Anteil an Sparkonten zwar um 6 Prozent gefallen, aber gleichzeitig stieg auch der durchschnittliche Wert der Sparkonten an. Auch der Anteil festverzinslicher Versicherungsprodukte wie Lebensversicherungen ist nach wie vor gefragt und seit 2010 konstant. Während des gleichen Zeitraumes konnte der DAX bis zu 70 Prozent an Wert zunehmen und viele Anleger parkten ihr Geld lieber zu niedrigen Zinsen. Es zeigt sich das der Anteil von Haushalten die Aktien halten mit zehn Prozent äußerst gering ist. Der Anteil von Haushalten die Fonds besitzen ging von 2010 bis 2014 sogar von 17 % auf 13 % zurück. In den obersten Einkommensgruppen blieb der Aktienanteil bei 32 %, weshalb ohnehin schon vermögendere Haushalte überproportionale Vermögenszuwächse erzielen konnten. Es zeichnet sich auch ezeichnet in klarer Trend bei Haushalten mit geringem Vermögen ab. Anstatt das angesparte Kapital in den Kapitalmärkten anzulegen, stieg der Konsum für beispielsweise Autos nach dem Motto „Konsum statt Investition“ deutlich an.

Information ist wichtig
Mit der Studie der Deutschen Bundesbank wird wieder deutlich, dass der Kapitalmarkt für viele Haushalte nicht greifbar ist. Das Vermögen wird nicht geldpolitischen Veränderungen angepasst oder umgeschichtet. Das folgende eBook klärt in verständlicher Form über die aktuellen Chancen und Ereignisse auf.

eBook herunterladen

Die Studie „Vermögen und Finanzen privater Haushalte in Deutschland: Ergebnisse der Vermögensbefragung 2014“ kann über den folgenden Link als pdf-Datei heruntergeladen werden.

Studie herunterladen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die Zinsfalle
Mit regelmäßigem Wertpapiersparen seinem Anlageziel schrittweise näher kommenFreistellungsaufträge gelten ab 2016 nur noch mit Steuer-ID

Donnerstag, 19. Mai 2016

Substanzwerte mit Inflationsschutz

Die Deutschen haben auf der Suche nach rentablen Geldanlagen die offenen Immobilienfonds wiederentdeckt. Laut den Zahlen des Branchenverbands BVI (Bundesverband Investment und Asset Management e.V.) wurden in diese Anlageklasse im vergangenen Jahr rund 3,3 Milliarden Euro an frischen Investitionen eingezahlt. Dies ist ein Zuwachs von fast 75 Prozent gegenüber dem Jahr 2014. In den 3,3 Milliarden Euro sind auch Substanzauszahlungen im Wert von zwei Milliarden Euro enthalten, die von aufgelösten Immobilienfonds an die Anleger zurückflossen sind. Faktisch flossen damit 5,3 Milliarden Euro in offene Immobilienfonds.

Offene Immobilienfonds sind wieder gefragt
Die Kombination aus Sicherheit und Renditechance, was die offenen Immobilienfonds bieten, überzeugt offensichtlich wieder immer mehr Anleger. Im vergangenen Jahr lag die Wertentwicklung aller im BVI registrierten offenen Immobilienfonds bei durchschnittlich 3,3 Prozent und damit um einiges höher als bei den meisten Zinsanlagen. Auf Sicht von zehn Jahren erzielten die offenen Immobilienfonds laut BVI-Angaben einen Wertzuwachs von im Schnitt rund 40 Prozent und können mit den derzeit so gefragten Mischfonds durchaus mithalten, deren Zehn-Jahres-Performance im Schnitt zwischen 25 und 40 Prozent liegt.

Offene Immobilienfonds sind durch die Finanzkrise 2008/2009 unter die Räder gekommen
Offene Immobilienfonds waren bis zur Finanzkrise eine beliebte Anlageklasse, die in jedes Portfolio gehörte. Da viele institutionelle Investoren die offenen Immobilienfonds wegen ihren attraktiven und konstanten Rendite als "Geldparkplatz" genutzt haben, sind im Zuge der Finanzkrise durch die massiven Verkäufe der Einlagen, die offenen Immobilienfonds gezwungen worden, sich für den Kauf und Verkauf der Anteile zu sperren. Dadurch kamen die Anleger nicht mehr sofort an ihr Geld. Der Gesetzgeber hat auf die Verwerfungen im Zuge der Finanzmarktkrise und den offenkundig gewordenen Schwächen in der Konstruktion der offenen Immobilienfonds reagiert. Da es kein anderes Anlageprodukt gibt, das auch kleineren Vermögen erlaubt, gut diversifiziert und professionell gemanagt in den internationalen Immobilienmarkt zu investieren, hat man 2013 eine Reform diese Anlageklasse vorgenommen. Der offene Immobilienfonds seit der Reform 2013 unterscheidet sich von den Fonds der Vergangenheit am deutlichsten durch die höhere Sicherheit für Anleger aufgrund der Schockresistenz gegenüber schubartigen Anteilrückgaben, sowie durch die Betonung der Langfristigkeit des Investments.

Offene Immobilienfonds Entwicklung

Die Anlageklasse wurde nachhaltig reformiert statt kurzfristig korrigiert
Die Schwäche, dass das Fondskapital nicht börsentäglich verfügbar sein kann, wenn es langfristig in Immobilien gebunden ist, wurde durch die Mindesthaltedauer korrigiert. Dadurch bringt der offene Immobilienfonds nun erstmals die Auszahlungswünsche der Anleger mit dem Liquiditätsmanagement der Fondsgesellschaft in Einklang, denn der offene Immobilienfonds ist ein eher langfristiges Investment. Er eignet sich nicht für kurzfristig Interessierte oder als Geldparkplatz für institutionelle Anleger. Die Mindesthaltedauer beträgt nach dem Kauf der Fondsanteile 24 Monate. Zudem gilt eine einjährige Kündigungsfrist. Die Kündigung kann jedoch bereits innerhalb der 24-monatigen Mindesthaltedauer ausgesprochen werden.
Ein weiterer Vorteil von offenen Immobilienfonds ist der „eingebaute“ Schutz vor Geldentwertung durch Inflation. Denn offene Immobilienfonds investieren in Sachwerte wie Büro-, Gewerbe- oder Wohnimmobilien, die in der Regel von allgemeinen Preiserhöhungen profitieren und im Wert steigen.

Bitte beachten Sie, dass die früheren Wertentwicklungen ist kein verlässlicher Indikator für die künftige Wertentwicklung ist.

Erläuterungen zu den Berechnungsgrundlagen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Der deutsche Sparer und die Niedrigzinsfalle
Der Beginn der Enteignung für die Sparer
Anlagestrategie in einem Umfeld negativer Realzinsen

Donnerstag, 12. Mai 2016

Fondsidee des Monats März 2016

Der Nordea Stable Return Fund wird still und heimlich immer größer und hat inzwischen bereits mehr als neun Milliarden Euro an Kundengeldern erhalten. An der Spitze des Mischfonds der skandinavischen Fondsgesellschaft Nordea stehen die Fondsmanager Asbjorn Trolle Hansen, Claus Vorm und Kurt Kongstedt. Sie sind sicher dem breiten Publikum noch weitgehend unbekannt, denn sie halten sich mit griffigen Aussagen, ob sich beispielsweise Aktien, Anleihen oder Gold besser entwickeln werden zurück. Das Anlageteam setzt vielmehr auf eine Strategie, mit der sie die Risiken im Portfolio gut austarieren möchte. Dabei ist es für sie nicht von Belang, in möglichst viele Anlageklassen zu investieren. Wichtig ist für das Anlageteam, dass der Nordea Stable Return Fund tatsächlich einen Diversifikationseffekt bietet. Sie investieren daher in Anlagen, die sich sowohl in der Hausse als auch in der Baisse gut entwickeln.

Der Nordea Stable Return Fund wurde im Jahr 2005, lange vor den heutigen turbulenten Zeiten, mit dem Ziel ins Leben gerufen, langfristige und stabile Erträge zu erwirtschaften. Mit einem Zuwachs von 57,3 Prozent in den vergangenen zehn Jahren, können die Ergebnisse des Nordea Stable Return Fund beeindrucken. Nur wenige ausgewogene Mischfonds erzielten in dieser Zeit höhere Erträge. So schwankungsarm wie der Nordea Stable Return Fund war jedoch kein vergleichbarer Mischfonds.

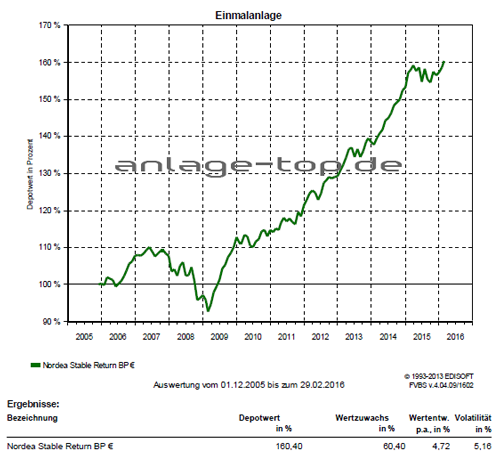
Die Wertentwicklung des Nordea Stable Return Fund der letzten zehn Jahre zeigt die folgende Grafik:

Nordea 1 Stable Return Fund AP-EUR

Mit dem Nordea Stable Return Fund bekommt man ein Basisinvestment in sein Portfolio. Durch seine Long Only-Strategie mit moderatem Risiko, der Aktien, Anleihen und Geldmarktinstrumente erfolgreich miteinander kombiniert, bietet er einen langfristig stabilen Ertrag. Der Nordea Stable Return Fund investiert nicht in miteinander korrelierte Anlageklassen und strebt an, das Kapital zu schützen. Der Nordea Stable Return Fund eignet sich deshalb optimal für Anleger, die konstante und moderate Erträge wünschen.

wichtiger Hinweis:Dieser Bericht dient ausschließlich zu Informationszwecken und die Angaben wurden mit Sorgfalt zusammengestellt. Für die Richtigkeit kann jedoch keine Gewähr übernommen werden. Allein verbindliche Grundlage für den Erwerb von Investmentfondsanteilen sind die jeweiligen Verkaufsprospekte und die jährlichen Rechenschaftsberichte. Diese sind Grundlage für die steuerliche Behandlung der Fondserträge. Die auf Fondsebene anfallenden Kosten (z.B. die Verwaltungsvergütung) wurden berücksichtigt. Die auf Kundenebene anfallenden Kosten (Ausgabeaufschlag und Depotkosten) sind ggfs. nicht berücksichtigt. Bei Fremdwährungen kann die Rendite infolge von Währungsschwankungen steigen oder fallen.
Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers. Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.

Erläuterungen zu den Berechnungsgrundlagen:
Die Entwicklungen bzw . Endbeträge und Volatilitäten werden auf EUR-Basis berechnet.
Grundlage für die Berechnung der Volatilität: Monatliche Returns, logarithmiert, annualisiert. Eventuelle Ausschüttungen bei Investmentfonds werden wieder angelegt. Die Wertentwicklung basiert auf 100% des Kapitaleinsatzes, die Wertentwicklungen p.a. und Volatilitäten werden aus dem gesamten der Auswertung zugrundeliegenden Zeitraum (wie angegeben) bestimmt.

Externe Quellen:
  • Kategorie-Durchschnitte: monatliche Berechnung durch EDISOFT GmbH über das Fondsuniversum der FVBS-Datenbank
  • Zinsen (Festgeld, Sparbuch): monatliche Durchschnittswerte der Dt. Bundesbank aus Meldungen deutscher Kreditinstitute
  • Inflation: monatliche Zahlen des Statistischen Bundesamts
  • Goldpreis: offizieller Feinunzen-Preis/London

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Geld – Die nächsten 5000 Jahre
Was ist die Kirchensteuer auf Kapitalerträge?
Absolute-Return-Strategien und moderner Multi-Asset-Fonds leicht erklärt